O que é antecipação de recebíveis
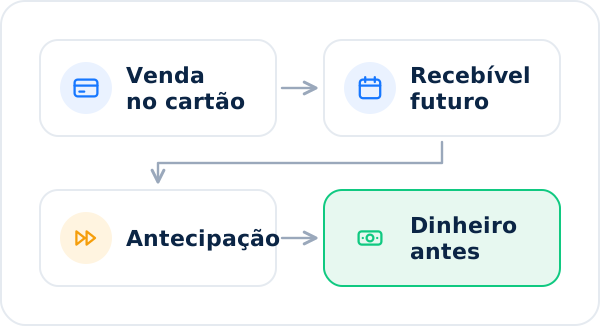
Antecipação de recebíveis é a operação em que a empresa recebe antes da data originalmente prevista valores que já tem a receber por vendas feitas no cartão. Esses valores são os recebíveis de cartão, que ficam registrados na agenda da adquirente.
A operação tem um custo, e as condições (valores, prazos e forma de cobrança) dependem da adquirente ou da instituição que faz a antecipação e do que foi contratado. Antecipar ou não é uma decisão que depende dessas condições e da necessidade financeira da empresa.
Como funciona nas vendas de cartão
Quando uma venda no cartão é aprovada, a adquirente agenda o pagamento do valor líquido para uma data futura. Na antecipação, parte ou todo esse valor é pago antes, com um desconto referente ao período antecipado, conforme as condições da operação.
O recebível antecipado deixa de estar pendente: ele já foi pago e não deve ser esperado de novo na data original.
Diferença entre recebível normal e recebível antecipado
| Aspecto | Recebível normal | Recebível antecipado |
|---|---|---|
| Quando é pago | Na data prevista na agenda | Antes da data prevista, na data da operação |
| Descontos | MDR e, quando houver, outros descontos | Os mesmos, mais o custo da antecipação |
| Na agenda | Continua pendente até a data prevista | Deixa de ser um valor pendente na data original; pode seguir no histórico como antecipado ou liquidado |
| No extrato | Crédito na data prevista (ou próxima) | Crédito na data da antecipação, possivelmente com outro histórico |
Exemplo ilustrativo
Os valores abaixo são fictícios, só para mostrar o efeito na agenda e no extrato. O desconto usado não é referência de mercado.
| Item | Sem antecipação | Com antecipação |
|---|---|---|
| Valor líquido na agenda | R$ 1.000,00 | R$ 1.000,00 |
| Custo da antecipação (fictício) | — | R$ 20,00 |
| Valor creditado | R$ 1.000,00 | R$ 980,00 |
| Data do crédito | Data prevista | Data da antecipação |
| Crédito na data prevista | R$ 1.000,00 | Nenhum |
Com a antecipação, a empresa recebe antes e um valor menor. Na data que estava prevista, aquele recebível não gera mais crédito.
Quando a empresa recebe o dinheiro
O valor antecipado é creditado na data da operação ou conforme o prazo previsto nas condições contratadas. Em operações feitas de forma pontual, a data depende do momento da solicitação; em operações recorrentes, depende das regras combinadas.
Como funciona o desconto da antecipação
O custo da antecipação é descontado do valor antecipado. A forma de cálculo é definida nas condições da operação e pode considerar, por exemplo, o valor antecipado e o período entre a data do pagamento antecipado e a data originalmente prevista.
Por isso, dois recebíveis de mesmo valor podem ter custos diferentes se forem antecipados com prazos diferentes. Consulte as condições da sua operação para saber como o custo é calculado.
Diferença entre MDR e custo de antecipação
| Aspecto | MDR | Custo de antecipação |
|---|---|---|
| Está relacionado a | A venda no cartão | Receber antes da data originalmente prevista |
| Quando existe | Em toda venda no cartão, conforme o contratado | Só quando há antecipação |
| Sobre o quê | O valor bruto da venda | O valor antecipado, conforme as condições da operação |
Os dois podem aparecer somados no desconto total de uma venda antecipada. Para conferir se a MDR cobrada é a contratada, é preciso separar o custo da antecipação.
Antecipação de vendas parceladas
Uma venda parcelada gera um recebível para cada parcela, com datas diferentes. Na antecipação, uma ou mais parcelas futuras podem ser pagas antes, conforme as condições da operação.
As parcelas antecipadas deixam de representar valores pendentes nas datas originais, embora possam continuar aparecendo nos relatórios da adquirente como antecipadas ou liquidadas; as que não foram antecipadas continuam sendo pagas nas datas previstas. Por isso, depois de uma antecipação parcial, a agenda de uma mesma venda pode ter parcelas já pagas e parcelas ainda pendentes.
Antecipação pontual x automática
De forma geral, a antecipação pode ser feita de forma pontual, quando a empresa solicita uma operação específica, ou de forma automática ou recorrente, quando há uma regra combinada para antecipar recebíveis periodicamente.
As modalidades disponíveis, os critérios e os custos de cada uma dependem da adquirente ou da instituição e do contrato. Na conferência, a diferença prática é que, na automática, as antecipações acontecem sem uma solicitação a cada vez, e precisam ser acompanhadas pelos relatórios.
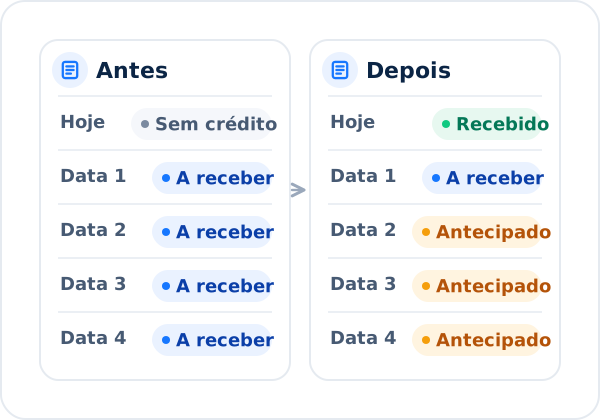
Como a antecipação altera a agenda de recebíveis
- os recebíveis antecipados deixam de representar valores futuros pendentes nas datas originais, embora possam continuar aparecendo no histórico e nos relatórios da adquirente como antecipados, liquidados ou equivalente;
- as datas originais deixam de ter aqueles valores a receber;
- os relatórios da adquirente podem mostrar a operação de antecipação, com os recebíveis envolvidos, o custo e o valor pago.
Uma agenda consultada antes da antecipação mostra valores que não vão mais ser pagos naquelas datas. Por isso é importante usar a agenda atualizada na conciliação de recebíveis.
Como a antecipação altera o extrato bancário
- o crédito aparece na data da antecipação, e não nas datas originais;
- o valor creditado já vem descontado do custo da antecipação;
- um mesmo crédito pode reunir vários recebíveis antecipados, de datas e vendas diferentes;
- o histórico do lançamento pode ser diferente do dos repasses normais e nem sempre cita a adquirente pelo nome.
Por que um recebível antecipado pode parecer que “não caiu”
Quem compara uma agenda antiga com o extrato vai procurar, na data original, um crédito que não existe mais, porque o valor já foi pago antes. O recebível parece não ter caído, mas foi antecipado.
Como conferir uma antecipação
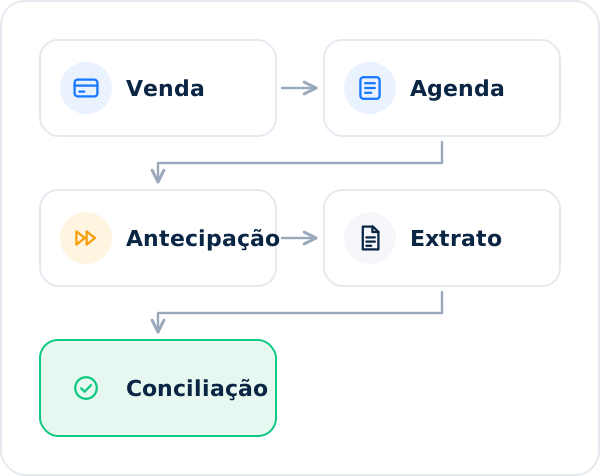
- Identifique a operação no relatório da adquirente: data, valor antecipado e recebíveis envolvidos.
- Confira o custo cobrado com as condições contratadas para aquela operação.
- Encontre o crédito no extrato, na data da antecipação, pelo valor líquido da operação.
- Verifique a agenda futura: os recebíveis antecipados não devem mais aparecer como valores pendentes nas datas originais.
- Separe o custo da antecipação da MDR ao conferir as taxas das vendas envolvidas.
Quais informações guardar para conciliar depois
- data da operação e comprovante;
- lista dos recebíveis antecipados, com as datas originais de cada um;
- valor bruto antecipado, custo cobrado e valor líquido creditado;
- conta bancária e data do crédito;
- se a antecipação foi pontual ou automática.
Com essas informações, fica mais fácil explicar, meses depois, por que uma data da agenda não gerou crédito ou por que um crédito no extrato não corresponde a uma data prevista.
Como o iConciliar trata recebíveis e repasses
O iConciliar compara o valor líquido que a adquirente informou para cada data de pagamento com os créditos do extrato bancário. Em relação às antecipações:
- no relatório de recebíveis da Cielo, as linhas identificadas como antecipação entram no valor esperado da data de pagamento em que aparecem, junto com os ajustes;
- créditos do extrato com histórico genérico, que não citam a adquirente (como créditos de liquidação ou de antecipação), só entram na conta quando fecham o valor da data, e o dia fica marcado para conferência;
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
O iConciliar não calcula o custo da antecipação nem avalia se vale a pena antecipar: ele ajuda a conferir se o que foi informado pela adquirente chegou ao banco. Para saber mais sobre o cruzamento automático, veja como funciona um software de conciliação de cartões. Hoje o iConciliar lê os relatórios da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco.
Perguntas frequentes
O que é antecipação de recebíveis de cartão?
É receber antes da data prevista valores de vendas no cartão que já estão na agenda de recebíveis, mediante um custo definido nas condições da adquirente ou da instituição que faz a operação.
A antecipação tem custo?
Sim. Há um desconto sobre o valor antecipado, definido nas condições comerciais da operação. A decisão de antecipar depende dessas condições e da necessidade financeira da empresa.
Posso antecipar só uma parte dos recebíveis?
Depende das condições oferecidas pela adquirente ou pela instituição. Em algumas operações é possível escolher valores ou datas; em outras, a antecipação segue regras já combinadas.
Depois de antecipar, o valor volta a cair na data original?
Não. O recebível antecipado já foi pago. Nas datas originais, ele não deve ser esperado de novo.
A antecipação muda a MDR da venda?
Não. A MDR é o desconto relacionado à venda no cartão. O custo da antecipação é outro desconto, associado a receber antes da data prevista. Os dois podem aparecer juntos, mas são coisas diferentes.
Como sei quais vendas foram antecipadas?
Pelos relatórios da adquirente, que podem identificar as operações de antecipação e os recebíveis envolvidos, e pelo comprovante da operação. No extrato, o crédito pode vir com um histórico próprio.
Confira os repasses, antecipados ou não
Crie a conta, importe os relatórios da adquirente e o extrato do banco, e veja, data a data, o que foi informado e o que realmente caiu na conta.