O que são recebíveis de cartão
Recebíveis de cartão são os valores que a empresa tem a receber da adquirente por vendas já feitas no débito e no crédito. Cada venda aprovada gera um ou mais recebíveis, com valor e data de pagamento.
Também são chamados de recebíveis da maquininha ou valores a receber de cartão. As datas, os descontos e as condições de pagamento dependem da adquirente e do contrato de cada empresa.
Como uma venda vira um recebível
- 1VendaO cliente paga no cartão e a transação é aprovada.
- 2AdquirenteRegistra a venda, aplica os descontos e define a data de pagamento.
- 3RecebívelO valor líquido entra na agenda, à espera da data prevista.
- 4RepasseNa liquidação, o valor é creditado na conta bancária.
Entre a aprovação e o pagamento, o valor fica registrado na adquirente como um recebível. É nesse intervalo que ele pode ser consultado, antecipado ou alterado por cancelamentos e ajustes.
Diferença entre venda, recebível e repasse bancário
| Conceito | O que é | Onde aparece |
|---|---|---|
| Venda | A transação feita pelo cliente, com o valor bruto | Sistema da empresa e relatório de vendas da adquirente |
| Recebível | O valor a receber daquela venda (ou parcela), com data prevista | Agenda de recebíveis da adquirente |
| Repasse bancário | O crédito efetivamente feito na conta, que pode reunir vários recebíveis | Extrato bancário |
Vale separar os três: o valor de uma venda raramente é igual ao crédito de um dia no banco, porque o repasse é líquido e pode juntar recebíveis de várias vendas.
Valor bruto, descontos e valor líquido
- Valor bruto: o valor da venda ou da parcela.
- Descontos: principalmente a taxa da venda, a MDR, e, quando houver, outros encargos, como antecipação.
- Valor líquido: o que sobra depois dos descontos, e que deve ser pago na data prevista.
O que é agenda de recebíveis
A agenda de recebíveis é o conjunto de todos os recebíveis da empresa organizado por data de pagamento. Ela mostra, para cada dia, quanto a adquirente vai pagar, com o valor bruto, os descontos e o valor líquido.
A agenda fica disponível no portal ou no aplicativo da adquirente, em relatórios de recebíveis, de pagamentos ou de extrato financeiro. É por ela que a empresa sabe o que vai entrar no caixa nos próximos dias e meses. Veja em detalhe como ler e usar a agenda de recebíveis.
Data prevista de pagamento
Cada recebível tem uma data prevista de pagamento. Ela depende da modalidade da venda, do número de parcelas e das condições combinadas com a adquirente, e não segue uma regra única para todas as empresas.
O crédito também pode aparecer no banco em data próxima à prevista, considerando o calendário bancário e as condições aplicáveis ao recebimento. Por isso, a data da agenda é a referência, e não um prazo fixo.
Recebíveis no débito, crédito à vista e parcelado
Débito
A venda no débito gera um recebível, com a data definida para essa modalidade.
Crédito à vista
A venda no crédito à vista também gera um único recebível, com data própria, que pode ser diferente da do débito.
Crédito parcelado
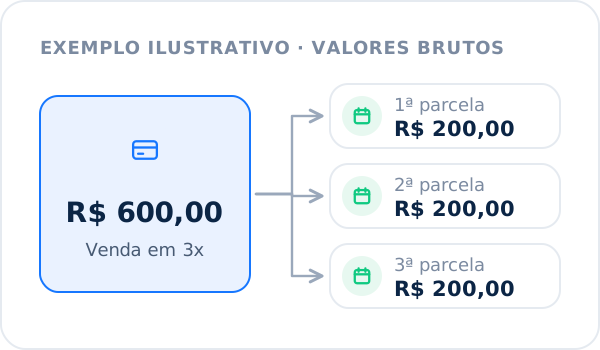
A venda parcelada gera um recebível para cada parcela, cada um com a sua data. O funcionamento está detalhado na próxima seção.
Como funcionam os recebíveis de vendas parceladas
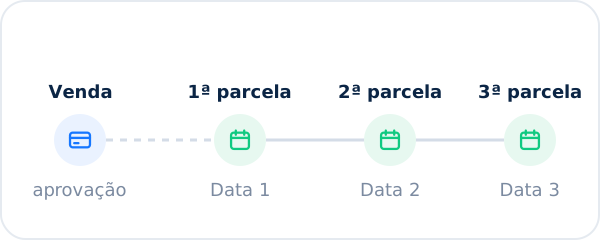
Em uma venda parcelada, o valor é dividido em recebíveis, um por parcela, pagos em datas diferentes. A forma como os descontos são distribuídos entre as parcelas depende da adquirente. Os valores abaixo são fictícios, só para ilustrar:
| Parcela | Data prevista | Valor líquido |
|---|---|---|
| 1ª parcela | Data 1 | R$ 192,00 |
| 2ª parcela | Data 2 | R$ 192,00 |
| 3ª parcela | Data 3 | R$ 192,00 |
Nesse exemplo, com um desconto total fictício de R$ 24,00, a empresa recebe R$ 576,00 no total, em três datas. Na data da primeira parcela, só aquela parte é creditada; o restante continua na agenda. Veja também como a loja recebe uma venda parcelada.
Quando os recebíveis são antecipados
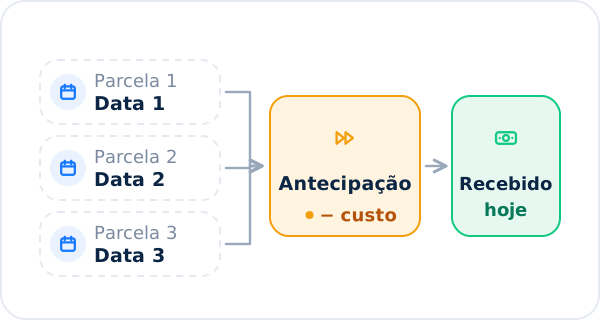
Antecipar recebíveis é receber antes da data prevista os valores que ainda estão na agenda. Em troca, é cobrado um desconto sobre o valor antecipado, conforme as condições da adquirente ou da instituição que faz a antecipação.
A antecipação altera a programação financeira desses recebíveis: eles são pagos antes da data originalmente prevista, com os descontos aplicáveis, e por isso não devem ser esperados novamente nas datas originais. Quem acompanha a agenda precisa considerar as antecipações, senão as datas futuras parecem repasses que não caíram. Veja em detalhe como funciona a antecipação de recebíveis.
Cancelamentos, chargebacks e ajustes
Um recebível pode mudar depois da venda:
Cancelamentos
O valor de uma venda cancelada é descontado dos recebíveis, às vezes em data diferente da venda original.
Chargebacks
Quando o portador do cartão contesta uma compra, o valor pode ser retido ou descontado dos recebíveis enquanto a contestação é analisada.
Ajustes e outros descontos
Aluguel da maquininha, tarifas e ajustes da adquirente também podem ser descontados dos recebíveis de uma data.
Por que o valor previsto pode ser diferente do crédito no banco
- o banco recebeu vários dias em um crédito só, ou um dia em mais de um lançamento;
- houve descontos que a agenda ainda não mostrava quando foi consultada;
- o crédito caiu em data próxima à prevista;
- parte dos recebíveis foi antecipada;
- o crédito aparece no extrato com um histórico que não cita a adquirente.
Nenhum desses casos é, por si só, um erro. Quando nenhum deles explica a diferença, veja o que conferir quando a venda no cartão não caiu na conta.
Como acompanhar os recebíveis
- consulte a agenda da adquirente com frequência, e não só no fim do mês;
- registre as antecipações feitas, com data e valores;
- acompanhe cancelamentos e chargebacks, que alteram os recebíveis futuros;
- se a empresa tem mais de uma adquirente ou CNPJ, acompanhe cada agenda.
Como conciliar recebíveis
Conciliar recebíveis é comparar, data a data, o valor líquido previsto na agenda com os créditos do extrato bancário, considerando repasses agrupados, datas próximas e descontos. O passo a passo está no guia de conciliação de recebíveis.
Essa conferência é uma das partes da conciliação de cartões, que também confere se cada venda existe na adquirente e se a taxa cobrada é a contratada.
Como o iConciliar confere os recebimentos
Fazer essa comparação à mão, todo mês, é trabalhoso. Um software de conciliação de cartões automatiza o cruzamento. No iConciliar:
- o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato bancário;
- você define a tolerância de valor e quantos dias o crédito pode chegar fora da data prevista;
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- aluguel de maquininha e cancelamentos aparecem separados do repasse;
- créditos cujo histórico não cita a adquirente só entram na conta quando fecham o valor, e o dia fica marcado para conferência;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Hoje o iConciliar lê os relatórios de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Recebível já é dinheiro da empresa?
É um valor a receber por uma venda já feita, com data de pagamento prevista. Até ser pago, ele ainda pode ser alterado por cancelamentos, chargebacks, ajustes ou antecipação.
Onde vejo os meus recebíveis de cartão?
No portal ou no aplicativo da adquirente, em um relatório de recebíveis, de pagamentos ou de extrato financeiro. Ele mostra o que será (ou foi) pago em cada data, com valor bruto, descontos e valor líquido.
Todos os recebíveis são pagos na mesma data?
Não. A data depende da modalidade da venda, do número de parcelas e das condições combinadas com a adquirente. Por isso a referência é sempre a data informada na agenda.
O que acontece com os recebíveis quando eu antecipo?
Os valores antecipados são pagos antes da data original, com um desconto, e deixam de ser pagos nas datas em que estavam na agenda.
Um recebível pode mudar depois da venda?
Pode. Cancelamentos, chargebacks e ajustes da adquirente podem reduzir ou alterar o valor a receber, e uma antecipação muda a data de pagamento.
Por que o crédito no banco não bate com a agenda?
O banco pode ter recebido vários dias em um crédito só, ou um dia dividido em mais de um lançamento. Também podem existir descontos que a agenda ainda não mostrava, ou o crédito pode ter caído em data próxima à prevista.
Acompanhe o que foi previsto e o que caiu na conta
Crie a conta, importe a agenda da adquirente e o extrato do banco, e veja, data a data, se os recebíveis foram pagos.