Venda aprovada não é o mesmo que dinheiro recebido
A aprovação na maquininha significa que a transação foi autorizada naquele momento. O dinheiro, porém, só chega depois: a adquirente registra a venda, desconta a taxa e paga o valor líquido na data prevista para aquela modalidade.
Por isso, uma venda de hoje que ainda não está no extrato pode ser apenas um pagamento com data futura. Em outros casos, a venda pode não ter sido concluída, ter sido cancelada, ter recebido descontos ou ter sido paga junto com outras vendas. O caminho é conferir etapa por etapa antes de concluir que há um erro.
O caminho do dinheiro: venda, adquirente, recebível e banco
- 1VendaA transação é aprovada na maquininha ou no link de pagamento.
- 2AdquirenteRegistra a venda, desconta a taxa e define a data de pagamento.
- 3RecebívelO valor líquido fica na agenda até a data prevista.
- 4BancoNa liquidação, o repasse é creditado na conta cadastrada.
A diferença pode surgir em qualquer uma dessas etapas. As próximas seções seguem uma ordem prática de investigação.
1. Confira primeiro a data prevista de pagamento
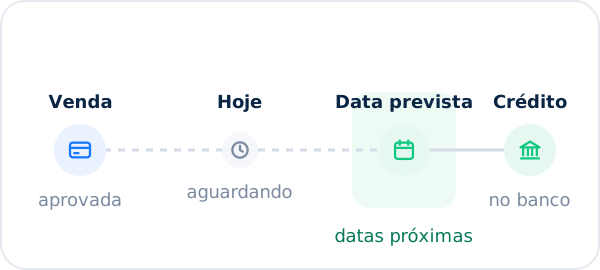
Antes de tudo, descubra quando aquela venda deveria ser paga. A data depende da modalidade (débito, crédito à vista ou parcelado) e das condições combinadas com a adquirente, e aparece na agenda de recebíveis.
Se a data ainda não chegou, não há o que procurar no extrato. Se já passou, confira também datas próximas, considerando o calendário bancário e as condições aplicáveis ao recebimento: o crédito pode aparecer em data diferente da prevista, por exemplo quando a data cai em um dia sem expediente bancário.
2. Verifique se a venda consta na adquirente
Procure a venda no relatório de vendas da adquirente, pelo valor, pela data e, se houver, pelo número do pedido ou pelo código da transação. Se ela não estiver lá, o problema está antes do dinheiro:
- a transação pode não ter sido concluída ou pode ter sido desfeita;
- pode ter sido feita em outra maquininha, outro estabelecimento ou outro CNPJ;
- pode ter sido paga em outro meio e registrada como cartão no sistema.
Cruzar as vendas do sistema com as da adquirente é justamente o primeiro eixo da conciliação de cartões.
3. Confira a agenda de recebíveis
Se a venda consta na adquirente, veja na agenda de recebíveis quanto ela vai pagar (ou pagou) e em que data. A agenda mostra o valor bruto, os descontos e o valor líquido de cada data de pagamento.
O repasse de um dia pode reunir várias vendas. Por isso, o que se procura no banco não é o valor da venda, e sim o valor líquido daquela data. Conferir a agenda contra o extrato é o que faz a conciliação de recebíveis.
4. Procure o repasse no extrato bancário
Com a data e o valor líquido em mãos, procure o crédito no extrato da conta cadastrada na adquirente. Alguns cuidados:
- procure na data prevista e em datas próximas, considerando o calendário bancário e as condições aplicáveis ao recebimento;
- o histórico do crédito pode não citar a adquirente pelo nome, ou pode vir com uma descrição genérica de liquidação ou de crédito antecipado;
- um crédito pode reunir o pagamento de mais de uma data, e um pagamento pode vir dividido em mais de um lançamento;
- se a empresa tem mais de uma conta, confira em qual delas o estabelecimento recebe.
Vendas parceladas
Uma venda parcelada no crédito é paga em partes, cada uma com a sua data. Na data da primeira parcela, só aquela parte é creditada: o restante da venda continua na agenda. Uma venda parcelada que "não caiu inteira" pode estar simplesmente sendo paga conforme o previsto.
Se houve antecipação
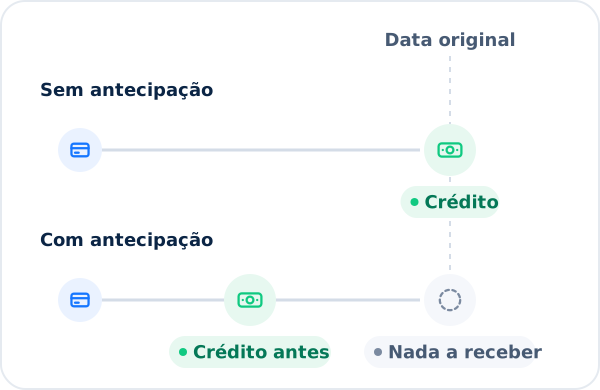
Se a empresa antecipou recebíveis, os valores foram pagos antes da data original e com um desconto. Nesse caso, a venda não vai aparecer na data em que era esperada, porque já foi paga, possivelmente junto com outras, em um crédito com outro histórico no extrato. Confira as antecipações feitas no período antes de concluir que um repasse não caiu. Veja como funciona a antecipação de recebíveis.
Cancelamentos, chargebacks, ajustes e outros descontos
O repasse de uma data pode vir menor, ou até zerado, por causa de descontos da adquirente:
Cancelamentos
O valor de uma venda cancelada é descontado dos repasses, às vezes em data diferente da venda original.
Chargebacks
Quando o portador do cartão contesta uma compra, o valor pode ser retido ou descontado da empresa enquanto a contestação é analisada.
Aluguel, tarifas e ajustes
Aluguel de maquininha, tarifas e ajustes da adquirente também saem do repasse. Se o valor caiu menor por causa da taxa das vendas, vale conferir as taxas da maquininha venda a venda. Se o crédito caiu, mas com valor menor, veja como encontrar a diferença.
Principais motivos para um valor não aparecer na conta
- A data de pagamento ainda não chegou, ou o crédito caiu em uma data próxima, considerando o calendário bancário e as condições aplicáveis ao recebimento.
- A venda não foi concluída, foi desfeita ou foi feita em outra maquininha ou outro CNPJ.
- A venda é parcelada e só parte dela foi paga até agora.
- O recebível foi antecipado e pago em outra data.
- O repasse foi pago junto com outras datas ou dividido em mais de um lançamento.
- Descontos reduziram o repasse: cancelamentos, chargebacks, aluguel ou ajustes.
- O crédito está no extrato com outro histórico, ou em outra conta bancária.
- Houve de fato um problema no repasse, que precisa ser tratado com a adquirente.
Passo a passo para investigar manualmente
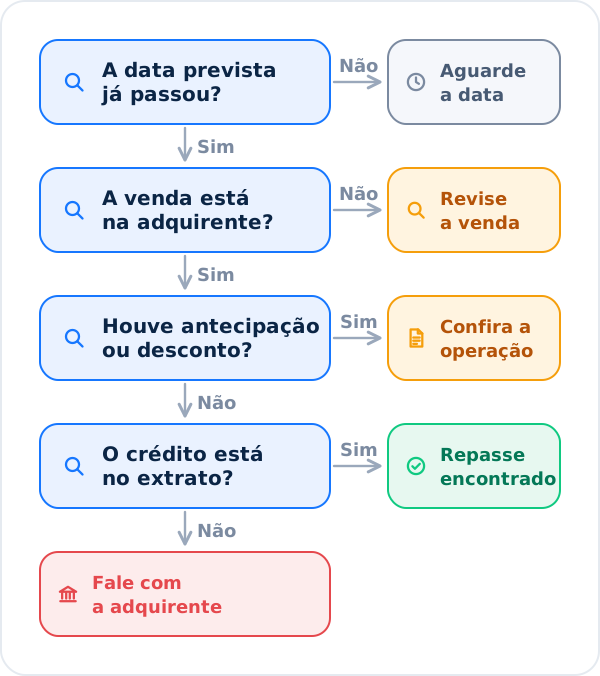
- Reúna os dados da venda: data, valor, modalidade, número de parcelas e, se houver, pedido ou código da transação.
- Encontre a venda no relatório de vendas da adquirente. Se não estiver lá, investigue a venda no sistema e na maquininha.
- Veja a data prevista e o valor líquido na agenda de recebíveis.
- Verifique descontos, cancelamentos e antecipações daquela data.
- Procure o crédito no extrato, na data prevista e em datas próximas, considerando o calendário bancário e as condições aplicáveis ao recebimento, pelo valor líquido do dia (e não pelo valor da venda).
- Registre o resultado: encontrado, explicado por um desconto, ou sem explicação, para contestar.
Quando isso vira rotina para muitas vendas, um software de conciliação de cartões faz o cruzamento automaticamente e mostra só o que ficou sem explicação.
Quando falar com a adquirente
Vale abrir um chamado quando a data prevista já passou (considerando datas próximas, o calendário bancário e as condições aplicáveis ao recebimento), a venda consta na agenda de recebíveis, não há desconto que explique a diferença e o crédito não aparece no extrato da conta cadastrada.
Para agilizar, tenha em mãos:
- o código do estabelecimento e o CNPJ;
- data, valor, modalidade e código de cada venda afetada;
- a data prevista e o valor líquido que constavam na agenda;
- o extrato da conta no período, mostrando a ausência do crédito.
Como o iConciliar identifica repasses e divergências
- Vendas: cada venda do seu sistema é procurada no relatório de vendas da adquirente, e as que não têm transação correspondente aparecem como divergência.
- Recebimentos: o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato bancário, aceitando a janela de dias e a tolerância de valor que você define.
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- aluguel de maquininha e cancelamentos aparecem separados do repasse;
- créditos cujo histórico não cita a adquirente só entram na conta quando fecham o valor, e o dia fica marcado para conferência;
- créditos no banco sem recebimento correspondente da adquirente também são apontados;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Hoje o iConciliar lê os relatórios de vendas e de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
A venda foi aprovada. Isso garante que o dinheiro vai cair?
A aprovação mostra que a transação foi autorizada no momento da venda. O dinheiro ainda passa pela adquirente, pode sofrer descontos e só é pago na data prevista. Cancelamentos e contestações posteriores também podem alterar o valor.
Onde vejo quando cada venda vai ser paga?
Na agenda de recebíveis da adquirente, disponível no portal ou no aplicativo dela, em um relatório de recebíveis ou de pagamentos. Ele mostra, para cada data, o valor bruto, os descontos e o valor líquido a receber.
O valor caiu, mas menor que a venda. É erro?
Não necessariamente. O repasse é líquido: dele saem a taxa da venda e, quando existem, aluguel da maquininha, cancelamentos, chargebacks e ajustes. Se a venda foi parcelada, só a parcela do dia é paga. Vale conferir esses descontos antes de concluir que há erro.
Não encontro o crédito no extrato com o nome da adquirente. Pode estar lá com outro nome?
Pode. O histórico do crédito no extrato nem sempre cita a adquirente pelo nome, e um mesmo crédito pode reunir o pagamento de vários dias. Procure pelo valor e pela data, somando os repasses previstos para datas próximas.
O dinheiro pode ter ido para outra conta?
O repasse vai para a conta bancária cadastrada na adquirente para aquele estabelecimento. Se a empresa tem mais de uma conta, mais de um CNPJ ou trocou de banco, confirme qual conta está cadastrada.
Quanto tempo devo esperar antes de contestar?
O ponto de partida é a data prevista na agenda de recebíveis, e não um prazo fixo. Se a data já passou, a venda consta na agenda e o crédito não aparece no extrato, mesmo considerando datas próximas, o calendário bancário e as condições aplicáveis ao recebimento, é hora de falar com a adquirente.
Saiba quais vendas não caíram sem procurar uma a uma
Crie a conta, importe as vendas do seu sistema, os relatórios da adquirente e o extrato do banco, e veja o que foi previsto e o que realmente caiu na conta.