Recebíveis de cartão, em resumo
Recebíveis de cartão são os valores que a empresa tem a receber da adquirente por vendas já feitas no débito e no crédito. A venda acontece hoje, mas o dinheiro chega depois, na data de pagamento definida para aquela transação. Veja em detalhe o que são recebíveis de cartão.
Cada recebível tem um valor bruto (o valor da venda ou da parcela), os descontos (a taxa e, quando houver, outros encargos) e o valor líquido, que é o que deve ser creditado no banco. O conjunto desses valores, organizado por data, forma a agenda de recebíveis.
O que é conciliação de recebíveis
Conciliação de recebíveis é a conferência entre o que a adquirente informou que pagaria em cada data e o que realmente entrou na conta bancária. Ela responde a duas perguntas: o repasse caiu na data prevista? E caiu com o valor líquido informado?
Ela é uma parte da conciliação de cartões, que também confere se cada venda existe na adquirente e se a taxa cobrada é a contratada. Aqui o foco é o dinheiro: a passagem da agenda da adquirente para o extrato do banco.
Venda, agenda de recebíveis e repasse: qual a diferença
São três momentos diferentes da mesma transação, e confundir esses momentos é uma das causas de conciliações que não fecham corretamente.
| Conceito | O que é | Onde aparece | Data que importa |
|---|---|---|---|
| Venda | A transação feita pelo cliente, com o valor bruto | Sistema da empresa e relatório de vendas da adquirente | Data da venda |
| Agenda de recebíveis | O que a adquirente vai pagar, já com os descontos | Relatório de recebíveis ou de pagamentos da adquirente | Data prevista de pagamento |
| Repasse | O crédito efetivamente feito na conta | Extrato bancário | Data do crédito |
Comparar as vendas de um dia com o extrato do mesmo dia quase nunca bate, porque a data da venda e a data do pagamento são diferentes. A comparação certa é agenda de recebíveis x extrato bancário, pela data de pagamento.
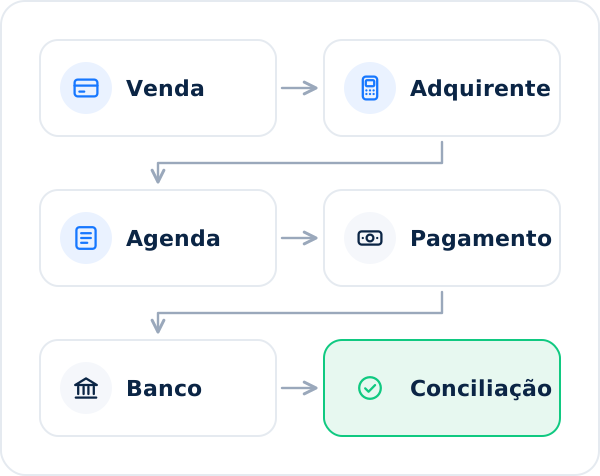
O caminho do recebível: venda, adquirente, recebível e banco
- 1VendaO cliente paga no cartão, no débito ou no crédito.
- 2AdquirenteProcessa a transação e desconta a taxa da venda.
- 3RecebívelO valor líquido entra na agenda, com a data prevista de pagamento.
- 4BancoNa liquidação, o repasse é creditado na conta da empresa.
A liquidação é o momento em que o recebível é pago. Até lá, ele existe só na agenda. Depois dela, deve aparecer no extrato como crédito da adquirente. A conciliação de recebíveis acontece justamente nessa passagem.
Recebíveis no crédito à vista e no parcelado
Crédito à vista
Uma venda no crédito à vista gera um único recebível, com uma data de pagamento. O valor líquido é o valor da venda menos a taxa contratada para aquela bandeira e modalidade.
Crédito parcelado
Uma venda parcelada gera um recebível para cada parcela, cada um com a sua data. Uma venda de três parcelas, por exemplo, aparece três vezes na agenda, em meses diferentes. Por isso, o repasse de um dia costuma misturar parcelas de vendas feitas em datas diferentes.
E o débito?
O débito também gera um recebível, com um prazo próprio. Os prazos de cada modalidade dependem do contrato com a adquirente, então a referência para a conferência é sempre a data informada na agenda, e não uma regra fixa.
Como conferir datas e valores
A data: previsto x creditado
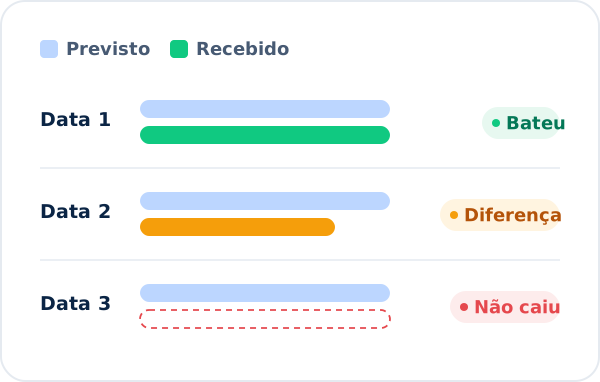
Para cada data da agenda, procure o crédito correspondente no extrato. O crédito pode aparecer em data diferente da prevista, por exemplo quando a data cai em um dia sem expediente bancário. Por isso, vale procurar dentro de uma janela de poucos dias, e não só no dia exato.
O valor: bruto, descontos e líquido
O valor a comparar com o banco é o líquido. Se o crédito vier diferente, a explicação costuma estar nos descontos do dia: aluguel da maquininha, cancelamentos, chargebacks ou ajustes da adquirente.
Exemplo ilustrativo
| Data prevista | Líquido previsto | Crédito no banco | Resultado |
|---|---|---|---|
| Dia 10 | R$ 1.940,00 | R$ 1.940,00 no dia 10 | Bateu |
| Dia 11 | R$ 2.315,40 | R$ 2.275,40 no dia 11 | Faltaram R$ 40,00: verificar descontos do dia |
| Dia 12 | R$ 860,00 | R$ 860,00 no dia 13 | Bateu, com um dia de diferença |
| Dia 13 | R$ 1.120,00 | Não encontrado | Repasse não caiu |
No dia 11, a diferença pode ser um aluguel de maquininha ou um cancelamento que a agenda ainda não mostrava: o relatório da adquirente diz qual. No dia 12, o valor está certo e só a data mudou. O dia 13 precisa ser investigado e, se necessário, tratado com a adquirente.
Principais divergências nos recebíveis
- Repasse não creditado: a agenda previa um pagamento que não aparece no extrato. Veja o que conferir quando a venda no cartão não caiu.
- Valor creditado diferente do previsto: o crédito veio maior ou menor que o líquido da agenda.
- Desconto não identificado: aluguel, cancelamento ou ajuste descontado sem que se saiba a origem.
- Parcela que não veio: uma parcela de venda antiga que sumiu da agenda ou não foi paga.
- Crédito sem origem: um crédito da adquirente no banco sem recebível correspondente na agenda.
- Repasse agrupado ou dividido: vários dias pagos em um crédito só, ou um dia pago em mais de um lançamento. Não é erro, mas precisa ser identificado.
Impacto da antecipação na conciliação
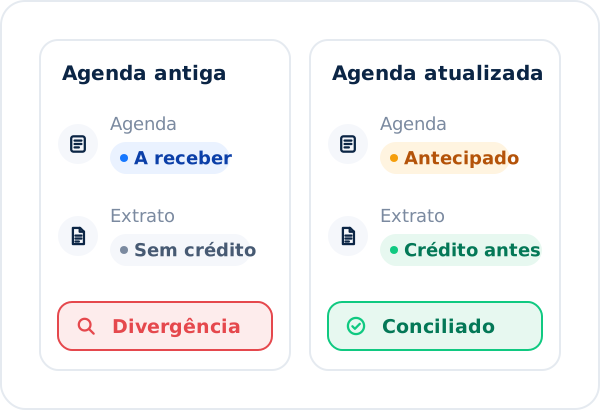
Antecipar recebíveis é pedir à adquirente, ou a outra instituição, que pague antes da data prevista os valores que ainda estão na agenda. Em troca, é cobrado um desconto sobre o valor antecipado. Veja como funciona a antecipação de recebíveis.
O que muda na agenda
Os recebíveis antecipados deixam de ser pagos nas datas originais. Se a agenda usada na conferência não refletir isso, as datas futuras vão parecer repasses que não caíram, quando na verdade já foram pagos.
O que conferir numa antecipação
- se o valor antecipado foi creditado na conta;
- se o desconto cobrado corresponde ao combinado;
- se as parcelas antecipadas saíram da agenda futura;
- como o crédito aparece no extrato: ele pode vir com um histórico diferente dos repasses normais.
Conciliação de recebíveis manual x automática
| Critério | Manual (planilha) | Automática (software) |
|---|---|---|
| Cruzamento | Agenda e extrato comparados à mão | Feito pelo sistema, data a data |
| Datas diferentes | Exige procurar créditos em dias próximos | Procura dentro de uma janela de dias definida |
| Repasses agrupados | Difíceis de identificar | O sistema testa somas de créditos e de datas |
| Histórico | Depende de como cada planilha foi guardada | Fica registrado, com o que foi resolvido |
Com uma adquirente e poucos repasses por mês, uma planilha pode ser suficiente. Com parcelado, várias lojas ou antecipações, o número de combinações cresce e a conferência manual tende a ficar só no total do mês.
Como fazer a conciliação de recebíveis manualmente
- Exporte a agenda de recebíveis do período no portal da adquirente, com data de pagamento, valor bruto, descontos e valor líquido.
- Exporte o extrato bancário do mesmo período, com alguns dias a mais no fim, para pegar créditos que atrasaram.
- Some o líquido por data de pagamento na agenda.
- Separe os créditos da adquirente no extrato, pelo histórico de cada lançamento.
- Compare data a data, aceitando alguns dias de diferença, e marque o que não bateu.
- Explique cada diferença pelos descontos da adquirente ou abra a contestação quando o repasse não tiver explicação.
Para transformar esses passos em rotina, veja como conferir os recebimentos do cartão no dia a dia.
Como o iConciliar confere os recebíveis
No iConciliar, os recebíveis são conferidos em um eixo próprio, separado das vendas, porque venda e pagamento acontecem em datas diferentes:
- o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato bancário;
- você define a tolerância de valor (para arredondamentos) e quantos dias o crédito pode chegar fora da data prevista;
- repasses pagos em um crédito só ou divididos em mais de um lançamento são identificados;
- aluguel de maquininha e cancelamentos aparecem separados do repasse;
- créditos cujo histórico não cita a adquirente só entram na conta quando fecham o valor, e o dia fica marcado para conferência;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Hoje o iConciliar lê os relatórios de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Qual a diferença entre conciliação de recebíveis e conciliação de cartões?
A conciliação de cartões confere a venda inteira: se ela existe na adquirente, se a taxa está certa e se o dinheiro chegou. A conciliação de recebíveis foca na última parte: se os valores que a adquirente informou para cada data foram creditados no banco.
Onde encontro a agenda de recebíveis?
No portal ou no aplicativo da adquirente, normalmente em um relatório de recebíveis, de pagamentos ou de extrato financeiro. Ele lista o que será (ou foi) pago em cada data, com o valor bruto, os descontos e o valor líquido.
Por que o valor que caiu no banco é menor que o das vendas?
Porque o repasse é líquido: dele saem a taxa de cada venda e, quando existem, aluguel da maquininha, cancelamentos, chargebacks e ajustes. Além disso, no crédito parcelado, só a parcela prevista para aquela data é paga.
Depois de antecipar, ainda preciso conciliar?
Sim. A antecipação muda as datas e os valores da agenda. É preciso conferir se o valor antecipado caiu na conta, se o desconto cobrado corresponde ao combinado e se as parcelas antecipadas saíram da agenda futura.
Como conciliar quando o banco junta vários repasses em um crédito só?
Some os valores previstos das datas envolvidas e compare com o crédito. O caminho inverso também acontece: um repasse dividido em mais de um lançamento no extrato. Por isso vale comparar pela soma dentro de alguns dias, e não só lançamento a lançamento.
A conciliação de recebíveis substitui a conciliação bancária?
Não. A conciliação bancária confere todo o extrato com o financeiro da empresa. A de recebíveis cuida dos créditos que vêm das adquirentes, que costumam ser uma parte relevante dos lançamentos do extrato.
Confira os seus repasses sem planilha
Crie a conta, importe a agenda da adquirente e o extrato do banco e veja, data a data, o que foi previsto e o que realmente caiu na conta.