Conciliação é o método; conferir é a rotina
Conferir os recebimentos é verificar se cada valor que a adquirente previu pagar caiu na conta, na data e no valor certos. O método para isso é a conciliação de recebíveis: a agenda da adquirente de um lado, o extrato bancário do outro.
O que costuma falhar não é o método, e sim a frequência. Diferenças descobertas meses depois são mais difíceis de explicar e de contestar. Uma rotina curta e constante resolve a maior parte dos casos enquanto eles ainda são fáceis de investigar.
O que preparar antes de começar
- A lista de fontes: cada adquirente, cada estabelecimento ou CNPJ e a conta bancária em que cada um recebe.
- O acesso aos relatórios: a agenda ou o relatório de recebíveis de cada adquirente e o extrato de cada conta, de preferência exportáveis em planilha ou OFX.
- Os critérios de comparação: quantos dias de diferença aceitar entre a data prevista e o crédito, e qual tolerância de valor aceitar para arredondamentos.
- Um lugar para registrar: uma planilha ou um sistema onde cada data fique com um status e um responsável.
Se ainda não está claro o que cada coluna da agenda significa, veja como ler a agenda de recebíveis.
A rotina em três ritmos
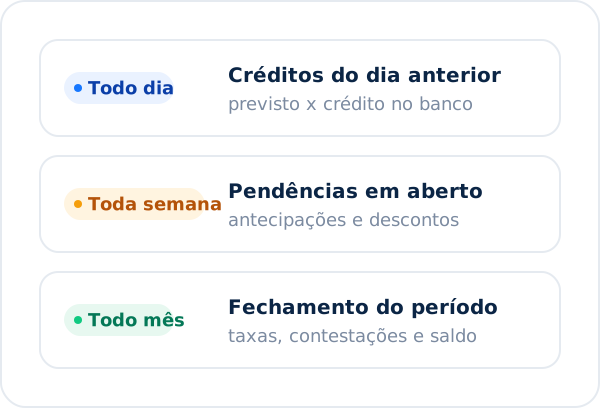
Todo dia: os créditos do dia anterior
- veja o valor líquido previsto na agenda para a data;
- encontre o crédito correspondente no extrato;
- marque como conferido o que bateu e como pendente o que não bateu.
Toda semana: as pendências
- revise as datas pendentes: muitas se resolvem com um crédito que caiu em data próxima;
- confira as antecipações feitas na semana e atualize a agenda;
- investigue as diferenças que continuam abertas e defina quais vão para contestação.
Todo mês: o fechamento
- compare o total previsto com o total creditado no mês, por adquirente e por conta;
- confira os custos do período, como taxas, antecipações, aluguel e tarifas. Veja como conferir as taxas do cartão;
- acompanhe as contestações abertas e registre o que foi recuperado.
Como casar previsto e crédito
Nem todo recebimento é um para um. Ao comparar a agenda com o extrato, quatro situações aparecem com frequência:
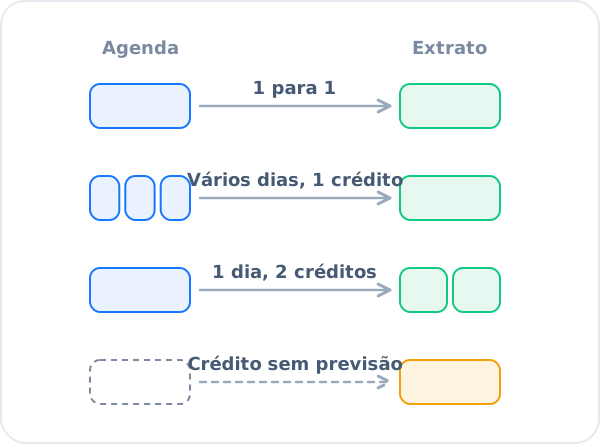
- Um para um: o líquido de uma data corresponde a um crédito. É o caso mais simples.
- Vários dias, um crédito: o pagamento de mais de uma data chega junto. Some as datas antes de comparar.
- Um dia, dois créditos: o pagamento de uma data chega dividido. Some os lançamentos antes de comparar.
- Crédito sem previsão: um crédito da adquirente que não corresponde a nenhuma data da agenda, como uma antecipação ou um ajuste. Precisa ser identificado, e não ignorado.
Uma planilha simples de controle
Se a conferência for feita em planilha, uma linha por data de pagamento e adquirente costuma funcionar bem:
| Coluna | O que registrar |
|---|---|
| Data prevista | A data de pagamento da agenda |
| Adquirente e estabelecimento | De onde vem o recebível |
| Líquido previsto | O valor líquido da agenda para a data |
| Crédito no banco | O valor e a data do crédito encontrado |
| Diferença | Crédito menos previsto |
| Status | Conferido, pendente, explicado, em contestação ou recuperado |
| Observação | A explicação da diferença ou o número do protocolo |
Como classificar cada data
- Conferido: o crédito bateu com o previsto, dentro da tolerância e da janela de dias.
- Pendente: ainda não foi encontrado, mas está dentro da janela de dias.
- Explicado: há diferença, mas ela tem causa identificada, como um desconto, uma antecipação ou um agrupamento.
- Em contestação: a diferença não tem explicação e foi levada à adquirente.
- Recuperado: o valor contestado foi pago.
O que fazer com cada diferença
O crédito não apareceu
Confira a data prevista, as antecipações e os créditos em datas próximas. O roteiro completo está em o que conferir quando a venda no cartão não caiu.
O crédito veio menor
Recomponha o valor, do bruto ao líquido, e identifique o desconto que explica a diferença. Veja como encontrar a diferença quando a venda cai com valor menor.
O crédito veio maior ou sem previsão
Verifique se não é uma antecipação, um pagamento de outra data ou um ajuste a favor da empresa. Um crédito maior também precisa de explicação, porque pode ser seguido de um desconto. Veja como uma antecipação de recebíveis aparece no extrato.
Várias adquirentes, contas e CNPJs
Com mais de uma adquirente ou mais de uma conta, a rotina é a mesma, mas cada combinação de adquirente, estabelecimento e conta precisa ser conferida separadamente. Misturar tudo em um total único esconde diferenças: um valor que faltou em uma adquirente pode ser compensado, na soma, por um valor antecipado em outra.
Quando vale automatizar
A rotina manual funciona enquanto o volume é pequeno. Quando a conferência diária passa a tomar muito tempo, quando há várias adquirentes ou contas, ou quando as diferenças começam a se acumular, um software de conciliação de cartões faz o cruzamento automaticamente e deixa para a equipe só o que precisa de análise.
Como o iConciliar ajuda na rotina
- o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato, com a janela de dias e a tolerância de valor que você define;
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- créditos cujo histórico não cita a adquirente só entram na conta quando fecham o valor, e o dia fica marcado para conferência;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Hoje o iConciliar lê os relatórios de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Conferir recebimentos é o mesmo que fazer conciliação de recebíveis?
O objetivo é o mesmo: garantir que o que a adquirente previu pagar chegou ao banco. A conciliação de recebíveis é o método de comparação entre agenda e extrato; a rotina deste guia organiza quando e como aplicar esse método no dia a dia.
Preciso conferir os recebimentos todos os dias?
Não é obrigatório, mas quanto mais tempo passa, mais difícil fica explicar uma diferença. Empresas com muitas vendas costumam se beneficiar da conferência diária; com poucas vendas, uma conferência semanal pode bastar, desde que o mês seja fechado.
Que tolerância de valor devo usar?
Uma tolerância pequena, suficiente para absorver arredondamentos de centavos. Diferenças acima dela devem ser explicadas por um desconto, uma parcela, uma antecipação ou um agrupamento, e não aceitas automaticamente.
Quantos dias depois da data prevista devo procurar o crédito?
Alguns dias, considerando o calendário bancário e as condições aplicáveis ao recebimento. O ideal é ajustar essa janela à experiência com cada adquirente e registrar os casos que ficam fora dela.
O que devo guardar como comprovação?
A agenda exportada do período, o extrato bancário, a planilha ou o relatório de conferência e, para cada diferença contestada, o protocolo e as mensagens trocadas com a adquirente.
Troque a planilha diária por uma lista de pendências
Crie a conta, importe o relatório de recebíveis da adquirente e o extrato do banco, e veja o que bateu, o que está pendente e o que precisa ser contestado.