A resposta curta: depende da venda e do contrato
Não existe um prazo único para a venda no cartão cair na conta. Cada venda gera um ou mais recebíveis, e cada recebível tem uma data prevista de pagamento, definida pela adquirente conforme a modalidade da venda e as condições contratadas.
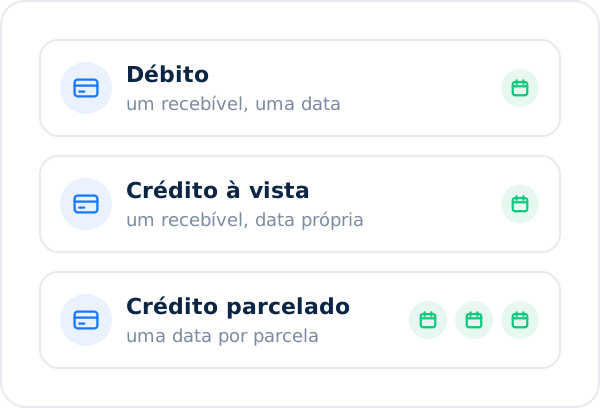
Diferença entre débito, crédito à vista e crédito parcelado
Débito
A venda no débito gera um único recebível, pago na data definida para essa modalidade no contrato com a adquirente.
Crédito à vista
A venda no crédito em uma parcela também gera um único recebível, mas com data própria, que pode ser diferente da data do débito.
Crédito parcelado
A venda parcelada gera um recebível para cada parcela, cada um com a sua data. O valor da venda chega aos poucos, ao longo das datas das parcelas, e não de uma vez. Veja como a loja recebe uma venda parcelada.
| Modalidade | Recebíveis gerados | Data de pagamento |
|---|---|---|
| Débito | Um | Definida para o débito no contrato |
| Crédito à vista | Um | Definida para o crédito à vista no contrato |
| Crédito parcelado | Um por parcela | Uma data para cada parcela |
Para entender como as vendas viram valores a receber, veja o que são recebíveis de cartão.
Data da venda x data prevista de recebimento
Três datas diferentes aparecem nessa conta, e vale não confundi-las:
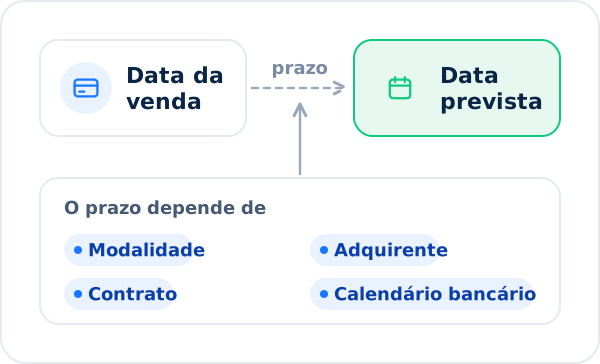
- Data da venda: o dia em que a transação foi aprovada na maquininha ou no link de pagamento. É a data que aparece no sistema de vendas.
- Data prevista de pagamento: o dia em que a adquirente deve pagar o recebível. É a data que aparece na agenda de recebíveis.
- Data do crédito no extrato: o dia em que o valor aparece na conta. Normalmente coincide com a data prevista, mas pode cair em data próxima, considerando o calendário bancário e as condições aplicáveis ao recebimento.
Quem controla o caixa pela data da venda tende a achar que o dinheiro "atrasou". Quem controla pela data prevista sabe exatamente o que esperar em cada dia.
Por que o prazo varia conforme adquirente e contrato
O prazo não é uma regra do cartão em si: ele é definido na relação entre a empresa e a adquirente. Por isso, duas empresas podem receber a mesma venda em datas diferentes. Os principais fatores são:
- A adquirente: cada uma tem seus próprios planos e condições de pagamento.
- O contrato ou plano escolhido: as condições podem prever prazos diferentes por modalidade e, em alguns casos, recebimento antecipado de forma automática, com o custo correspondente.
- A modalidade: débito, crédito à vista e parcelado costumam ter datas definidas separadamente.
- O calendário bancário: uma data prevista que cai em dia sem expediente bancário pode ser paga em data próxima.
- Mudanças no meio do caminho: troca de plano, de conta bancária ou uma antecipação alteram as datas e valores a receber.
Se a empresa usa mais de uma adquirente ou tem mais de um estabelecimento, cada um pode ter condições próprias. Um prazo que vale para uma maquininha não vale automaticamente para a outra.
Onde consultar a data de cada venda
A fonte mais confiável é a agenda de recebíveis da adquirente, disponível no portal ou no aplicativo dela, em relatórios de recebíveis, de pagamentos ou de extrato financeiro. Para cada data, ela mostra o valor bruto, os descontos e o valor líquido a receber.
As condições gerais de prazo ficam no contrato ou no plano contratado. Se houver dúvida sobre qual condição se aplica, a própria adquirente pode confirmar. Veja como ler a agenda de recebíveis.
O efeito da antecipação no prazo
Antecipar recebíveis é receber antes da data prevista os valores que ainda estão na agenda, com um desconto pelo adiantamento. A antecipação pode ser pedida de forma avulsa ou estar prevista no contrato.
Quando há antecipação:
- o dinheiro cai antes da data original;
- o valor recebido é menor, por causa do desconto da antecipação;
- nada mais deve ser esperado na data original daqueles recebíveis, porque eles já foram pagos;
- o crédito pode aparecer no extrato com outro histórico e reunir vários recebíveis.
Quem esquece uma antecipação costuma achar que um repasse "não caiu" na data original. Veja em detalhe como funciona a antecipação de recebíveis.
Exemplo prático: uma venda parcelada
Imagine uma venda de R$ 900,00 no crédito em 3 parcelas, sem antecipação. Os valores e datas abaixo são fictícios, só para ilustrar; os valores líquidos e as datas reais dependem da adquirente e do contrato.
| Parcela | Valor bruto | Data prevista | Situação hoje |
|---|---|---|---|
| 1ª parcela | R$ 300,00 | Data 1 (já passou) | Deve estar no extrato |
| 2ª parcela | R$ 300,00 | Data 2 (futura) | Ainda na agenda |
| 3ª parcela | R$ 300,00 | Data 3 (futura) | Ainda na agenda |
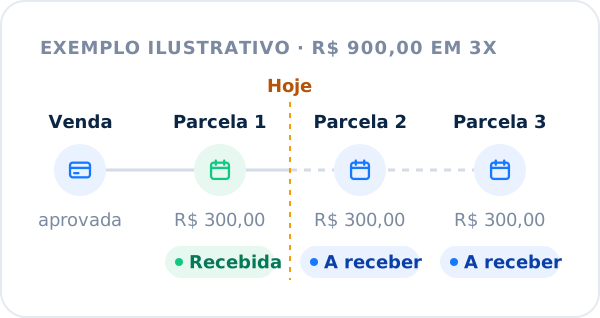
Nesse exemplo, depois da Data 1:
- só a primeira parcela deve ter caído, e pelo valor líquido, ou seja, menos os descontos da adquirente;
- as outras duas ainda não deveriam estar na conta: não receber os R$ 900,00 de uma vez é o comportamento esperado;
- se a empresa tivesse antecipado as parcelas 2 e 3, elas teriam sido pagas antes, com desconto, e não cairiam mais nas Datas 2 e 3.
A data passou e o dinheiro não caiu: o que verificar
Se a data prevista já passou e o crédito não aparece, confira nesta ordem:
- A data prevista na agenda: ela é mesmo a que você esperava? Veja se não é de uma parcela futura.
- Datas próximas: procure o crédito também em datas próximas, considerando o calendário bancário e as condições aplicáveis ao recebimento.
- Antecipações: veja se o recebível não foi antecipado e pago antes.
- Descontos: cancelamentos, chargebacks, aluguel ou ajustes podem reduzir ou zerar o repasse do dia.
- O valor certo no extrato: procure o valor líquido do dia, que pode reunir várias vendas, e não o valor da venda.
- A conta certa: confirme em qual conta bancária o estabelecimento recebe.
Se nada disso explicar a ausência, siga o roteiro completo de o que conferir quando a venda no cartão não caiu na conta, que inclui quando e como falar com a adquirente.
Como os prazos se ligam à conciliação de recebíveis
Saber a data prevista de cada venda é o primeiro passo. O segundo é conferir, data por data, se o valor previsto realmente caiu na conta. Essa conferência é a conciliação de recebíveis: a agenda da adquirente de um lado, o extrato bancário do outro.
Com poucas vendas, dá para fazer isso numa planilha. Com muitas vendas, parcelas e antecipações, conferir à mão fica lento e sujeito a erro. No iConciliar:
- o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato bancário, aceitando a janela de dias e a tolerância de valor que você define;
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- datas em que o valor previsto não caiu, ou caiu diferente, aparecem como divergência, que pode ser justificada, colocada em contestação ou marcada como recuperada.
Hoje o iConciliar lê os relatórios de vendas e de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Existe um prazo padrão para a venda no cartão cair na conta?
Não existe um prazo único que valha para todas as empresas. A data depende da modalidade da venda, da adquirente e das condições do contrato. A referência para cada venda é a data prevista que aparece na agenda de recebíveis.
O débito cai no mesmo prazo que o crédito?
Não necessariamente. Débito e crédito à vista costumam ter datas de pagamento definidas separadamente no contrato com a adquirente. Confira as condições de cada modalidade no seu contrato ou no portal da adquirente.
Numa venda parcelada, recebo tudo de uma vez?
Sem antecipação, não. A venda parcelada gera um recebível para cada parcela, e cada um tem a sua data prevista. Na data da primeira parcela, só aquela parte é paga; as demais continuam na agenda.
Por que a venda caiu antes do que eu esperava?
Uma causa comum é a antecipação, feita de forma avulsa ou prevista no contrato. Nesse caso o valor é pago antes da data original, com desconto, e não deve ser esperado de novo na data original.
A data prevista caiu num feriado. E agora?
Quando a data prevista coincide com um dia sem expediente bancário, o crédito pode aparecer em data próxima, conforme o calendário bancário e as condições aplicáveis ao recebimento. Confira a data na agenda e procure o crédito nas datas próximas.
Saiba o que deveria ter caído em cada dia
Crie a conta, importe os relatórios da adquirente e o extrato do banco, e veja data por data o que foi previsto e o que realmente caiu na conta.