Parcelado pela loja x parcelado pelo emissor
A primeira pergunta é quem está financiando o parcelamento:
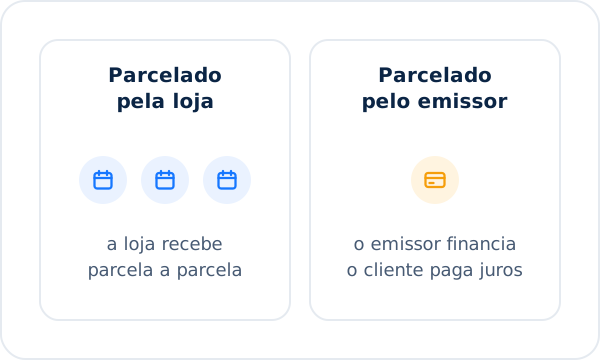
Parcelado pela loja
É o parcelamento que a loja oferece, em geral sem juros para o cliente. A venda gera um recebível para cada parcela, e a loja recebe cada um na sua data. É o caso mais comum no varejo, e o foco deste guia.
Parcelado pelo emissor
Aqui quem financia é o banco emissor do cartão, e os juros são cobrados do cliente na fatura. Para a loja, a forma de recebimento segue as condições da adquirente para essa modalidade. A disponibilidade e as condições variam, então vale confirmar no contrato.
Como a loja recebe as parcelas
No parcelado pela loja, cada parcela vira um recebível próprio:
- Cada parcela tem uma data prevista, definida pela adquirente conforme o contrato. Veja quanto tempo demora para uma venda no cartão cair.
- Cada parcela tem um valor bruto, que é a divisão da venda pelo número de parcelas. Quando a divisão não é exata, os centavos de diferença ficam em uma das parcelas.
- Cada parcela é paga pelo valor líquido, depois dos descontos. A forma de distribuir a taxa entre as parcelas depende da adquirente.
Na data da primeira parcela, só aquela parte cai na conta. O restante continua na agenda até as datas seguintes. Para o conceito de recebível e as parcelas na agenda, veja o que são recebíveis de cartão.
A taxa do parcelado
A taxa da venda parcelada costuma ser diferente da taxa do crédito à vista e pode variar conforme a faixa de parcelas negociada: uma venda em poucas parcelas e outra em muitas parcelas podem ter taxas diferentes. As faixas e os percentuais dependem do contrato com a adquirente.
Para conferir se a taxa aplicada é a contratada, identifique a faixa de parcelas de cada venda e compare, como mostra o guia de como conferir as taxas da maquininha.
Parcelas de várias vendas se acumulam
Com o tempo, cada data de pagamento passa a reunir parcelas de vendas diferentes, feitas em datas diferentes. O crédito de um dia não corresponde a uma venda, e sim a uma soma de parcelas.
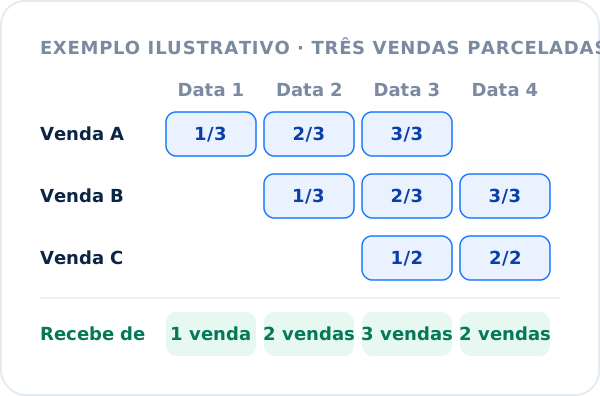
Os valores abaixo são fictícios, só para ilustrar, e estão em valores brutos:
| Data | Parcelas que vencem | Bruto previsto |
|---|---|---|
| Data 1 | Venda A 1/3 | R$ 300,00 |
| Data 2 | Venda A 2/3 + Venda B 1/3 | R$ 500,00 |
| Data 3 | Venda A 3/3 + Venda B 2/3 + Venda C 1/2 | R$ 700,00 |
| Data 4 | Venda B 3/3 + Venda C 2/2 | R$ 400,00 |
No exemplo, a Venda A é de R$ 900,00 em 3x, a Venda B de R$ 600,00 em 3x e a Venda C de R$ 400,00 em 2x. É por isso que a receita que entra no banco em um mês não é a venda daquele mês: ela mistura parcelas de vendas anteriores.
Antecipar as parcelas
A loja pode receber antes as parcelas que ainda estão na agenda, antecipando os recebíveis. Em troca, paga um desconto sobre o valor antecipado. Como esse desconto costuma variar com o prazo adiantado, parcelas mais distantes tendem a custar mais para antecipar.
Depois da antecipação, as parcelas não são pagas de novo nas datas originais. Quem acompanha a agenda precisa registrar a operação, senão as datas futuras parecem ter parcelas que não caíram. Veja como funciona a antecipação de recebíveis.
Cancelamento e chargeback em venda parcelada
Quando uma venda parcelada é cancelada depois de algumas parcelas já pagas, duas coisas costumam acontecer: as parcelas futuras deixam de ser pagas e o valor já recebido pode ser descontado de repasses seguintes. A forma exata depende da adquirente.
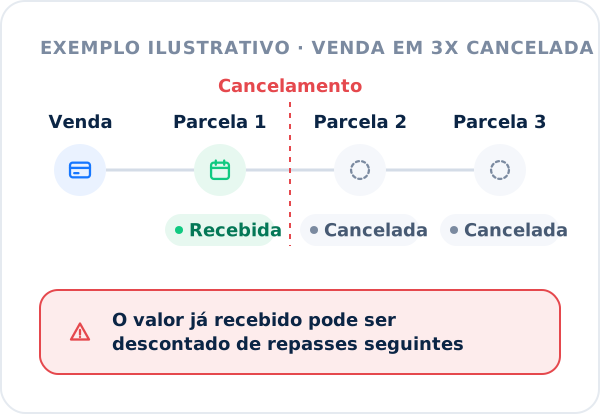
Em um chargeback, quando o portador do cartão contesta a compra, o valor pode ser retido ou descontado enquanto a contestação é analisada. Em vendas parceladas, isso pode afetar parcelas já pagas e parcelas futuras.
Um desconto de cancelamento que aparece meses depois da venda é uma causa comum de repasse menor. Veja por que a venda no cartão cai com valor menor.
Como acompanhar as parcelas a receber
- Use a agenda de recebíveis como fonte das parcelas futuras, e não o sistema de vendas. É ela que reflete cancelamentos, antecipações e ajustes. Veja como ler a agenda de recebíveis.
- Separe o parcelado do à vista na previsão de caixa: o parcelado distribui o dinheiro por várias datas.
- Registre as antecipações assim que forem feitas.
- Acompanhe cancelamentos de vendas antigas, que podem reduzir repasses futuros.
Como conferir o recebimento das parcelas
Parcelas são conferidas como qualquer recebível: pela data de pagamento e pelo valor líquido, comparando a agenda com o extrato bancário. A diferença é que um mesmo crédito reúne parcelas de várias vendas, então a conferência é feita por data, e não por venda.
Esse cruzamento é a conciliação de recebíveis. Para organizar a conferência no dia a dia, veja uma rotina prática para conferir os recebimentos do cartão. Se uma parcela esperada não aparecer, siga o roteiro de venda no cartão que não caiu.
Como o iConciliar trata as vendas parceladas
- na conferência das vendas, cada venda do seu sistema é procurada no relatório de vendas da adquirente, e as que não têm transação correspondente aparecem como divergência;
- a taxa de cada venda parcelada é comparada com a taxa cadastrada para a faixa de parcelas correspondente;
- na conferência dos recebimentos, o valor líquido informado para cada data de pagamento, que reúne as parcelas daquela data, é comparado com os créditos do extrato;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Hoje o iConciliar lê os relatórios de vendas e de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Na venda parcelada, a loja recebe o valor total de uma vez?
No parcelado pela loja, sem antecipação, não: cada parcela é paga na sua data. Para receber antes, a loja pode antecipar as parcelas, pagando um desconto. No parcelado pelo emissor, a forma de recebimento segue as condições da adquirente para essa modalidade.
Qual a diferença entre parcelado sem juros e com juros para a loja?
No parcelado sem juros, em geral oferecido pela loja, o cliente paga o valor da compra dividido, e a loja recebe parcela a parcela. No parcelado com juros, em geral financiado pelo emissor do cartão, os juros são cobrados do cliente na fatura. A disponibilidade de cada modalidade e as condições para a loja dependem da adquirente e do contrato.
Por que uma das parcelas veio com centavos diferentes?
Quando o valor da venda não se divide igualmente pelo número de parcelas, a diferença de centavos fica em uma delas. A forma de fazer esse arredondamento depende da adquirente, e o relatório de recebíveis mostra o valor de cada parcela.
O cliente cancelou a compra depois de algumas parcelas. O que acontece?
Em geral, as parcelas futuras deixam de ser pagas e o valor já recebido pode ser descontado de repasses seguintes. A forma exata depende da adquirente, e o relatório de recebíveis ou de ajustes mostra como o cancelamento foi aplicado.
Posso antecipar só algumas parcelas?
As opções de antecipação, incluindo quais recebíveis podem ser antecipados, dependem das condições da adquirente ou da instituição que faz a operação. Consulte as condições antes de antecipar e confira o desconto de cada parcela.
Acompanhe as parcelas até a conta
Crie a conta, importe as vendas, os relatórios da adquirente e o extrato do banco, e confira data a data se as parcelas previstas realmente caíram.