Por que o crédito do cartão vem menor que a venda
O valor que cai na conta não é o valor da venda. É o valor líquido de uma data de pagamento: a soma dos recebíveis que vencem naquele dia, menos os descontos da adquirente. Por isso, comparar o crédito do banco com o total vendido no dia quase sempre mostra uma diferença, mesmo quando tudo está certo.
Venda bruta x crédito líquido
Três valores diferentes aparecem nessa conta:
- Valor bruto: o valor da venda, como aparece no sistema e no comprovante.
- Valor líquido previsto: o que a adquirente informa que vai pagar em cada data, depois dos descontos. Aparece na agenda de recebíveis.
- Crédito no banco: o lançamento que aparece no extrato, que pode reunir vários recebíveis.
A investigação de um valor menor é, na prática, montar a ponte entre o bruto e o crédito: partir do que foi vendido e descontar, item a item, o que a adquirente reteve. Se você ainda não conhece a agenda, veja o que são recebíveis de cartão.
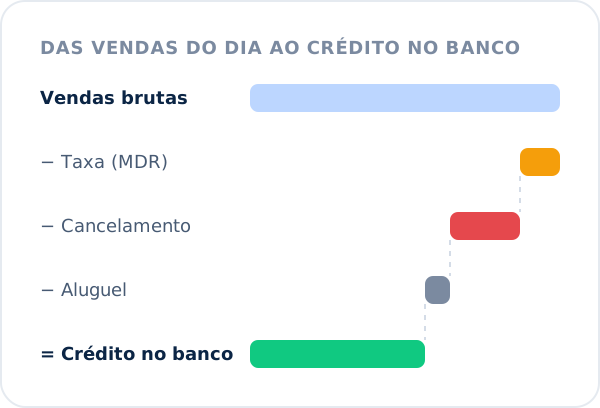
O que pode sair do repasse
Taxa da venda (MDR)
É o percentual que a adquirente desconta de cada venda, conforme a modalidade, a bandeira e as condições contratadas. É o desconto mais comum e está presente em praticamente todo repasse. Veja o que é MDR e como conferir a taxa cobrada em cada venda.
Custo de antecipação
Se os recebíveis foram antecipados, o valor pago vem com um desconto pelo adiantamento, além da taxa da venda. Veja como funciona a antecipação de recebíveis.
Cancelamentos
Uma venda cancelada, total ou parcialmente, é descontada dos repasses, muitas vezes em uma data diferente da venda original. Um crédito de hoje pode vir menor por causa de um cancelamento feito dias antes.
Chargebacks
Quando o portador do cartão contesta uma compra, o valor pode ser retido ou descontado da empresa enquanto a contestação é analisada.
Aluguel, tarifas e ajustes
Conforme o contrato, o aluguel da maquininha, tarifas e ajustes da adquirente podem ser descontados dos repasses. Costumam aparecer no relatório de recebíveis ou no extrato financeiro da adquirente, em linhas próprias. Para somar todos esses custos no mês, veja como conferir as taxas do cartão.
Quando não é desconto: parcela, agrupamento e divisão
Às vezes o crédito parece menor, mas nada foi descontado a mais:
- Venda parcelada: na data da primeira parcela, só aquela parte é paga. O restante continua na agenda, nas datas das próximas parcelas. Veja como a loja recebe uma venda parcelada.
- Recebível já antecipado: parte do que era esperado para a data foi paga antes, e por isso não vem de novo.
- Repasse dividido: o pagamento de uma data pode chegar em mais de um lançamento no extrato. Olhando só um deles, parece que veio menos.
- Data trocada: parte do valor pode cair em data próxima, considerando o calendário bancário e as condições aplicáveis ao recebimento.
Nesses casos, a diferença some quando você olha a agenda inteira, e não só o dia. Para entender em que data cada venda deve ser paga, veja quanto tempo demora para uma venda no cartão cair.
O formato da diferença dá pistas da causa
Antes de abrir relatório por relatório, observe o tamanho e o comportamento da diferença. Ele costuma indicar por onde começar:
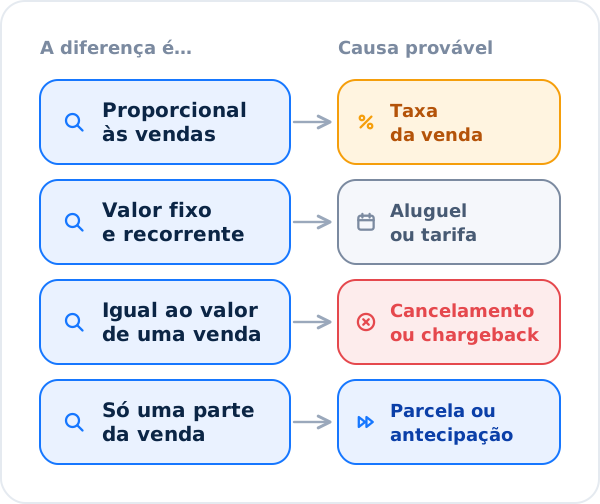
- Proporcional ao que foi vendido: aponta para a taxa da venda ou para o custo de antecipação.
- Um valor fixo, que se repete: costuma ser aluguel ou tarifa.
- Igual ao valor de uma venda específica: sugere cancelamento ou chargeback.
- Uma fração da venda: indica parcela ou antecipação.
São pistas, não conclusões: a confirmação sempre vem do relatório da adquirente.
Exemplo ilustrativo: recompondo um crédito
Imagine que a agenda previa, para uma data, recebíveis com valor bruto de R$ 2.000,00, e o crédito no banco foi de R$ 1.770,00. Os valores abaixo são fictícios, só para mostrar o raciocínio:
| Item | Valor | Onde conferir |
|---|---|---|
| Recebíveis da data (bruto) | R$ 2.000,00 | Agenda de recebíveis |
| − Taxa das vendas | R$ 50,00 | Relatório de vendas ou de recebíveis |
| − Cancelamento de uma venda anterior | R$ 120,00 | Relatório de cancelamentos ou ajustes |
| − Aluguel da maquininha | R$ 60,00 | Extrato financeiro da adquirente |
| = Crédito esperado | R$ 1.770,00 | Extrato bancário |
Os R$ 230,00 de diferença estão todos explicados. O crédito está correto em relação ao que a adquirente informou. O passo seguinte é conferir se cada desconto é devido: se a taxa é a contratada, se o cancelamento foi mesmo pedido pela empresa e se o aluguel bate com o contrato.
Como encontrar a diferença, passo a passo
- Identifique a data de pagamento a que o crédito se refere, e não a data das vendas.
- Some o bruto previsto para aquela data na agenda de recebíveis, incluindo parcelas de vendas antigas.
- Liste os descontos da data: taxas, antecipações, cancelamentos, chargebacks, aluguel, tarifas e ajustes.
- Calcule o líquido esperado e compare com o crédito do extrato, somando os lançamentos da adquirente da data e de datas próximas.
- Se sobrar diferença, procure recebíveis antecipados, pagamentos divididos ou valores que caíram em outra data.
- Confira se os descontos são devidos, comparando taxas, aluguel e tarifas com o contrato e os cancelamentos com os pedidos da empresa.
Se, em vez de vir menor, o crédito simplesmente não apareceu, o roteiro é outro: veja o que conferir quando a venda no cartão não caiu na conta.
Quando a diferença é erro de fato
Depois de recompor o crédito, sobram duas situações que merecem contestação:
- Diferença sem explicação: o crédito é menor que o líquido previsto e nenhum desconto, parcela ou antecipação explica o que falta.
- Desconto indevido: o desconto existe no relatório, mas não deveria existir ou está com valor errado, como uma taxa acima da contratada, um cancelamento que a empresa não pediu ou uma tarifa sem previsão no contrato.
Para contestar com a adquirente, reúna a data de pagamento, o líquido previsto, o crédito do extrato, a lista de descontos da data e o trecho do contrato que mostra a condição combinada.
Como o iConciliar mostra a diferença
- o valor líquido que a adquirente informou para cada data de pagamento é comparado com os créditos do extrato bancário, aceitando a janela de dias e a tolerância de valor que você define;
- aluguel de maquininha e cancelamentos aparecem separados do repasse;
- repasses pagos em um crédito só, ou divididos em mais de um lançamento, são identificados;
- a taxa de cada venda é comparada com a taxa que você cadastrou, e as cobradas a mais aparecem com a diferença em reais;
- cada diferença pode ser justificada, colocada em contestação ou marcada como recuperada, com anexos e histórico.
Esse cruzamento é a conciliação de recebíveis. Hoje o iConciliar lê os relatórios de vendas e de recebíveis da Cielo e o extrato do Bradesco ou um arquivo OFX de qualquer banco. Para ver o produto completo, acesse a página do iConciliar.
Perguntas frequentes
Por que caiu menos do que eu vendi no dia?
Porque o crédito do banco é o valor líquido de uma data de pagamento, e não o total vendido no dia. Dele saem a taxa das vendas e, quando existem, cancelamentos, chargebacks, aluguel e ajustes. Além disso, vendas parceladas entram só com a parcela da data, e vendas de outros dias podem ser pagas junto.
O crédito bateu com a agenda da adquirente. Então está tudo certo?
Significa que a adquirente pagou o que ela mesma informou. Falta conferir se os descontos da agenda estão corretos: se a taxa aplicada é a contratada, se os cancelamentos descontados são mesmo seus e se o aluguel e as tarifas batem com o contrato.
Um cancelamento antigo pode reduzir o crédito de hoje?
Pode. O valor de uma venda cancelada costuma ser descontado dos repasses seguintes ao cancelamento, que podem estar em data bem diferente da venda original. Por isso, vale conferir os cancelamentos registrados no período do crédito, e não só no dia da venda.
O aluguel da maquininha sempre sai do repasse?
Depende do contrato. Em alguns casos o aluguel é descontado dos repasses; em outros, é cobrado de outra forma. O relatório da adquirente mostra se houve esse desconto e em qual data.
A diferença é de poucos centavos. Preciso me preocupar?
Diferenças de centavos costumam ser efeito de arredondamento no cálculo da taxa ou da divisão em parcelas. Vale definir uma tolerância pequena para elas e concentrar a investigação nas diferenças que se repetem ou que têm valor relevante.
Saiba o que foi descontado de cada crédito
Crie a conta, importe os relatórios da adquirente e o extrato do banco, e veja em cada data o previsto, o creditado e os descontos que explicam a diferença.